 炒股配资平台官方
这块招牌值多少钱,资本市场给出了自己的答案。
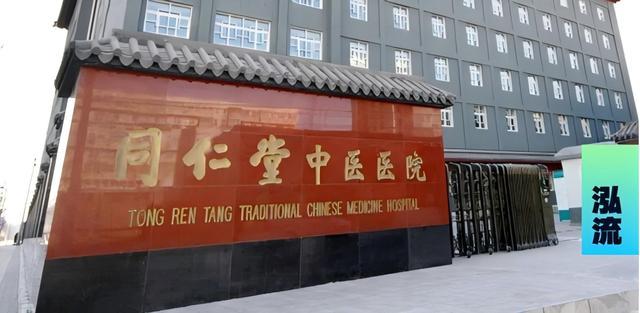
同仁堂集团旗下第四家上市公司同仁堂医养登陆港交所当天,股价从5.5港元发行价一路向下,盘中跌幅最深触及44.36%,收盘时跌去约39%,报3.35港元。
更早一天的暗盘里,股价已经先跌了15%。三家基石投资者,航空港科技资本、Aurora SF及中金香港证券,合计拿出约2.96亿港元认购,也一并被套。
从2024年6月第一次递表,到2026年7月正式挂牌,两年间四度递表,中途还经历过一次临阵叫停。折腾了这么久,迎来的却是上市首日深度破发。老字号的名头没让投资者买单,背后是公司自身的经营问题,也映射出整个康养行业的真实处境。
01 同仁堂医养的上市过程,每一折都折得比较难看。
2024年6月第一次递表,没能在规定期限内完成发行,招股书自动失效。当年12月、2025年6月又两度重新递表,均未能推进到挂牌环节。
2026年初通过港交所聆讯,3月正式启动招股,报价7.3至8.3港元,计划最高募资接近9亿港元。结果香港公开发售孖展认购倍数只有4.85倍,公司在原定上市日三天前宣布叫停。
三个月后重启,发行区间直接压到5.48至6.21港元,最终以5.5港元接近下限定价,价格打了七折,募资净额缩水至约5.32亿港元。降价之后香港公开发售超额认购达251.74倍,但国际发售认购倍数只有2.84倍,机构态度冷淡得多。
估值偏高,是机构不买账的直接原因。以5.5港元对应2025年净利润测算,同仁堂医养发行市盈率最高达86倍。数据显示,港股固生堂市盈率为14倍,同仁堂体系内同仁堂国药和同仁堂科技分别只有13倍和9倍,整个港股医疗服务板块平均水平也不过25至30倍。
据中金公司(本次上市独家保荐人)路演纪要,国际配售期间多家机构集中提出定价质疑。把同仁堂制药业务的品牌溢价直接套在中医门诊业务上,逻辑本身就有问题。
公司账面数字也难以支撑这个估值,招股书显示,2023至2025年营收分别为11.53亿元、11.75亿元、11.71亿元,三年涨幅不到2%;净利润分别为4263万元、4619万元和3375万元,2025年同比下滑约27%。
2024年利润还算过得去,主要靠出售石家庄同仁堂中医医院的一次性收益,剥掉这笔钱,主业盈利能力一直在走弱。业务上,超过84%的收入来自线下中医诊疗,这块业务毛利率长期徘徊在16%至18%,而固生堂综合毛利率约为30%。
02 同仁堂医养的处境,在行业里并不孤单。
据沙利文数据,2025年中国中医医疗服务市场规模已超过一万亿元,在全国医疗服务市场中占比约14%。但行业极度分散,非公立中医院集团前五名加起来,按收入计市占率只有0.8%。同仁堂医养按门诊人次排第一,按收入计市占率却只有0.2%,做到头部,仍谈不上规模优势。
入局康养的企业,遇到麻烦的不止这一家。华润置地管理层曾公开表示,在康养板块数十亿投资回报未达预期,要坚决退出。复星集团旗下豫园股份2025年底以1.5亿元转让宁波星健全部股权,这个项目从2014年做起,尝试过医养结合模式,2025年前十个月净亏损却扩大至8718.44万元。
医保控费、市场竞争、重资产回报周期长,有品牌有资本,并不等于就能把生意做顺。
面对这些压力,同仁堂医养也在调整。一方面向公立基层医疗机构输出管理服务,按总收入3%至4%收取管理费,账面毛利率能达约71.9%,比自有医院轻得多;
另一方面控制扩张节奏,未来五年新建和收购机构各不超过5家,重心守在北京和浙江两个大本营。方向是稳下来,但管理服务目前体量仍在千万元级别,离第二条增长曲线还差得远。
上市不是终点,挂牌首日的那一跌,与其说是市场的惩罚,不如说是一个提醒:品牌能省下推广费用炒股配资平台官方,但撑不起86倍的市盈率。同仁堂医养接下来要回答的,是更实际的问题,单院效益能不能提上来,管理服务能不能真正做出规模。这些答案,才是市场真正想看的。
华林优配APP提示:文章来自网络,不代表本站观点。